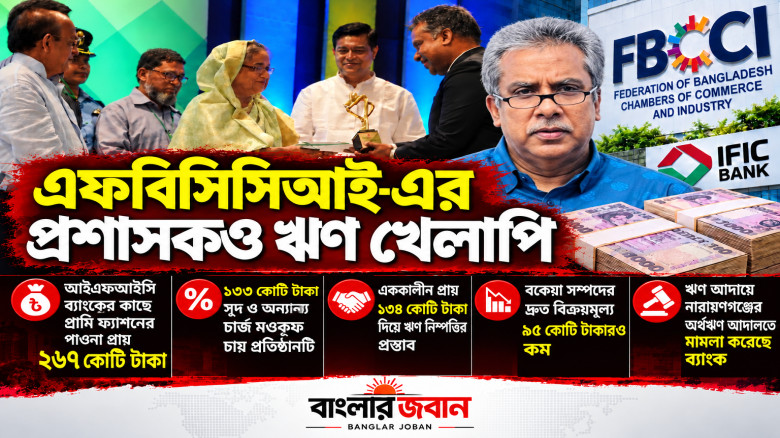
পরিবেশবান্ধব পোশাক কারখানা হিসেবে পরিচিত প্লামি ফ্যাশন্স লিমিটেড। অথচ প্রতিষ্ঠানটির কাছে আইএফআইসি ব্যাংকের পাওনা দাঁড়িয়েছে প্রায় ২৬৭ কোটি টাকা। এই ঋণ পরিশোধে পুরো টাকা দেওয়ার বদলে প্রায় ১৩৩ কোটি টাকা সুদ ও অন্যান্য চার্জ মওকুফ চেয়েছে প্রতিষ্ঠানটি। বাকি প্রায় ১৩৪ কোটি টাকা এককালীন পরিশোধ করে ঋণ নিষ্পত্তি করতে চায় তারা।
অর্থাৎ ব্যাংকের পাওনা টাকার প্রায় অর্ধেক ছাড় পেলেই ঋণ থেকে দায়মুক্ত হতে পারবে প্রতিষ্ঠানটি। অথচ ঋণের বিপরীতে বন্ধক রাখা জমি, ভবন ও যন্ত্রপাতির দ্রুত বিক্রয়মূল্যও ব্যাংকের মোট পাওনার তুলনায় অনেক কম। এমন পরিস্থিতিতে প্রশ্ন উঠেছে, ঋণখেলাপি একটি প্রতিষ্ঠানকে এত বড় অঙ্কের সুদ মওকুফের সুবিধা দেওয়া কতটা যৌক্তিক।
প্লামি ফ্যাশন্সের মালিক মো. ফজলুল হক। তিনি বর্তমানে দেশের ব্যবসায়ীদের শীর্ষ সংগঠন ফেডারেশন অব বাংলাদেশ চেম্বার্স অব কমার্স অ্যান্ড ইন্ডাস্ট্রির (এফবিসিসিআই) প্রশাসক। প্রতিষ্ঠানটির ঋণসংক্রান্ত নথি অনুযায়ী, ২০২৫ সালের ৩০ জুন প্লামি ফ্যাশন্সের ঋণ ‘ব্যাড/লস’ বা মন্দ ঋণ হিসেবে শ্রেণীকরণ করা হয়। এরপরও ঋণ পরিশোধ না হওয়ায় সুদ ও অন্যান্য চার্জ যোগ হয়ে ব্যাংকের পাওনা বেড়েছে।
নথি অনুযায়ী, আইএফআইসি ব্যাংকের কাছে প্রতিষ্ঠানটির মোট পাওনা প্রায় ২৬৬ কোটি ৯৬ লাখ টাকা। এর মধ্যে মামলা চলাকালীন সুদ, সাসপেন্সে থাকা সুদ এবং আয় হিসেবে স্থানান্তর করা সুদ মিলিয়ে প্রায় ১৩২ কোটি ৯৩ লাখ টাকা মওকুফ চাওয়া হয়েছে। বাকি প্রায় ১৩৪ কোটি ৩ লাখ টাকা এককালীন পরিশোধের প্রস্তাব দিয়েছে প্রতিষ্ঠানটি।
ঋণখেলাপি হওয়ার পেছনে নানা যুক্তি
প্লামি ফ্যাশন্সের নথিতে আর্থিক সংকটের পেছনে কয়েকটি কারণ তুলে ধরা হয়েছে। প্রতিষ্ঠানটির দাবি, পরিবেশবান্ধব কারখানা নির্মাণে প্রত্যাশার চেয়ে বেশি বিনিয়োগ করতে হয়েছে। কিন্তু এ ধরনের কারখানায় উৎপাদিত পোশাকের জন্য বিদেশি ক্রেতাদের কাছ থেকে বাড়তি দাম পাওয়া যায়নি। পাশাপাশি বৈশ্বিক মন্দার কারণে পোশাকের ক্রয়াদেশ কমে যাওয়ায় প্রতিষ্ঠানটি আর্থিক সংকটে পড়ে।
এর ফলে ঋণের কিস্তি পরিশোধে সমস্যা তৈরি হয়। ২০২৪ সালের নভেম্বর থেকে আইএফআইসি ব্যাংকের মাধ্যমে প্রতিষ্ঠানটির রপ্তানি ও ব্যবসায়িক লেনদেনও বন্ধ রয়েছে।
তবে ব্যবসায়িক সংকটের কারণ তুলে ধরলেই ঋণের বড় অংশ মওকুফের দাবি স্বয়ংক্রিয়ভাবে যৌক্তিক হয়ে যায় না। বিশেষ করে যে ঋণ ইতিমধ্যে মন্দ ঋণে পরিণত হয়েছে, সেখানে ব্যাংকের আমানতকারীদের স্বার্থ এবং সরকারি নীতিমালার বিষয়টিও গুরুত্বপূর্ণ। ব্যবসায়িক ঝুঁকির পুরো দায় ব্যাংকের ওপর চাপিয়ে দেওয়ার সুযোগ থাকা উচিত নয়।
কারখানা বিক্রি করে ঋণ শোধের প্রস্তাব
গত ১৬ জুন মালিকানার শেয়ার নতুন ক্রেতাদের কাছে হস্তান্তরের জন্য আইএফআইসি ব্যাংকের কাছে অনাপত্তিপত্র বা এনওসি চায় প্লামি ফ্যাশন্স। তবে ২২ জুন ব্যাংক সেই আবেদন প্রত্যাখ্যান করে। পরে গত ১০ আগস্ট পরিচালনা পর্ষদের সভায় পুরো কারখানা বিক্রি করে ঋণের মূল টাকা পরিশোধের সিদ্ধান্ত নেওয়া হয়।
পরদিন ব্যাংককে দেওয়া চিঠিতে প্রতিষ্ঠানটি জানায়, কারখানা বিক্রির বিষয়ে চুক্তি হয়েছে। বিক্রি থেকে পাওয়া অর্থ দিয়ে এককালীন মূল টাকা পরিশোধ করা হবে।
কিন্তু কারখানা বিক্রির প্রস্তাব আর ব্যাংকের হাতে প্রকৃত অর্থ জমা হওয়া এক বিষয় নয়। বিক্রির প্রক্রিয়া শেষ না হওয়া পর্যন্ত ঋণ আদায়ের নিশ্চয়তাও তৈরি হয় না। ফলে প্রস্তাবের ভিত্তিতে বড় অঙ্কের সুদ মওকুফ করা হলে ব্যাংকের ঝুঁকি কতটা কমবে, সেটিও গুরুত্বপূর্ণ বিবেচনার বিষয়।
বন্ধকী সম্পদের মূল্য পাওনার চেয়ে অনেক কম
প্লামি ফ্যাশন্সের বিরুদ্ধে গত ৮ জুলাই নারায়ণগঞ্জের অর্থঋণ আদালতে মামলা করেছে আইএফআইসি ব্যাংক। মামলা নম্বর ১৭৩/২০২৬। এতে ব্যাংক প্রায় ২৬২ কোটি ৫৪ লাখ টাকা দাবি করেছে।
ব্যাংকের মূল্যায়ন অনুযায়ী, ঋণের বিপরীতে বন্ধক রাখা ২৩৭ দশমিক ৫০ ডেসিমেল জমি ও ভবনের বাজারমূল্য প্রায় ৪৯ কোটি ৯৫ লাখ টাকা। যন্ত্রপাতির বাজারমূল্য প্রায় ৭২ কোটি ৫৪ লাখ টাকা। সব মিলিয়ে বন্ধকী সম্পদের বাজারমূল্য প্রায় ১২২ কোটি ৫০ লাখ টাকা। আর দ্রুত বিক্রি বা ডিস্ট্রেস ভ্যালু প্রায় ৯৪ কোটি ৯৬ লাখ টাকা।
অর্থাৎ দ্রুত বিক্রি করে অর্থ আদায় করতে হলে বন্ধকী সম্পদের মূল্য দিয়ে ব্যাংকের পুরো পাওনা মেটানো সম্ভব হবে না। এই বাস্তবতায় ব্যাংকটি একদিকে বড় অঙ্কের ঋণ আদায়ের ঝুঁকিতে রয়েছে, অন্যদিকে প্রতিষ্ঠানটির কাছ থেকে প্রায় ১৩৩ কোটি টাকা সুদ মওকুফের প্রস্তাব বিবেচনার প্রশ্নও সামনে এসেছে।
ব্যাংকের পর্যালোচনা অনুযায়ী, আদালতের বাইরে প্রায় ১৩৪ কোটি টাকা আদায় করা গেলে আইএফআইসি ব্যাংকের খেলাপি ঋণের অনুপাত ২২ দশমিক ৯১ শতাংশ থেকে কমে ৭ দশমিক ৩৭ শতাংশে নামতে পারে। ফলে প্রস্তাবটি ব্যাংকের খেলাপি ঋণ কমানোর ক্ষেত্রে বড় প্রভাব ফেলতে পারে।
তবে খেলাপি ঋণের অনুপাত কমানোই একমাত্র বিবেচ্য বিষয় হতে পারে না। ঋণগ্রহীতা কতটা দায় পরিশোধ করছে, সুদ মওকুফের শর্ত কতটা ন্যায্য এবং একই পরিস্থিতিতে অন্য প্রতিষ্ঠানগুলোও সমান সুবিধা পাবে কি না—এসব প্রশ্নেরও জবাব প্রয়োজন।
একটি প্রতিষ্ঠান পরিবেশবান্ধব কারখানা গড়ে তুলেছে, সেটি অবশ্যই ইতিবাচক। কিন্তু পরিবেশবান্ধব উৎপাদনের পরিচয় ঋণ পরিশোধের দায় থেকে অব্যাহতি দিতে পারে না। অন্যদিকে ব্যবসায়িক সংকটে পড়া সব প্রতিষ্ঠানকে যদি একই ধরনের সুবিধা দেওয়া হয়, তাহলে নিয়মিত ঋণ পরিশোধকারী ব্যবসায়ীরা নিরুৎসাহিত হতে পারেন। এতে ঋণ পরিশোধে অনীহা তৈরির ঝুঁকিও থাকে।
এখন দেখার বিষয়, আইএফআইসি ব্যাংক প্লামি ফ্যাশন্সের প্রস্তাব গ্রহণ করে কি না। প্রায় ১৩৩ কোটি টাকা সুদ ও চার্জ মওকুফের সিদ্ধান্ত নেওয়া হলে তার পক্ষে যুক্তি, আর্থিক হিসাব ও প্রযোজ্য নীতিমালার ব্যাখ্যা থাকা প্রয়োজন। কারণ, ঋণ আদায়ের নামে ছাড় দেওয়ার সিদ্ধান্ত যেন শেষ পর্যন্ত ঋণখেলাপিদের জন্য বিশেষ সুবিধা এবং নিয়মিত ঋণগ্রহীতাদের জন্য বৈষম্যের দৃষ্টান্ত হয়ে না দাঁড়ায়।
পতিত আওয়ামী লীগ সরকারের আমলে তিনি ছিলেন শীর্ষ ব্যবসায়ী। জাতীয় পদক পেয়েছেন ২০১৬ সালে। পুরস্কারটি তুলে দিয়েছিলেন পলাতক প্রধানমন্ত্রী শেখ হাসিনা।
এখন তিনি দেশের সবচেয়ে বড় ব্যবসায়ী সংগঠন ফেডারেশন অব বাংলাদেশ চেম্বার এন্ড কমার্স ইন্ডাস্ট্রির (এফবিসিসিআই) এর প্রশাসক। যার নাম মো. ফজলুল হক। কথিত আছে বিভিন্ন জায়গাতে দেন দরবার করে এই পদ বাগিয়েছেন তিনি। কিন্তু পদ বাগালে কোনো সমস্য ছিল না। সমস্যা তৈরি হয়েছে ১৩৩ কোটি টাকা সুদ মওকুফ নিয়ে।
হাসিনা দেশ ছেড়ে পালিয়েছেন মাত্র দুই বছর আগে। এর মধ্যেই ফজলুল হকের সবুজ প্রতিষ্ঠান প্লামি ফ্যাশন ঋণ খেলাপিতে পরিণত হয়েছে। কোনোভাবেই সে আর ব্যাংকের ঋণ পরিশোধ করতে পারছে না। ফলে সুদ ও সার্ভিস চক্রবৃদ্ধি হারে বেড়ে মূল ঋণের চেয়ে দ্বিগুণ হয়ে গেছে। এখন এককালীন এক্সিট সুবিধা চাইছে প্লামি ফ্যাশন।
এর বিপরিতে করা হয়েছে ১৩৩ কোটি টাকা সুদ মওকুফের আবেদন। এই সুবিধা তিনি যে কোনো মূল্যে বাগিয়ে নিবেন বলে শোনা যাচ্ছে নানান মহলে। কিন্তু এই মগের মুল্লুক অসাধু ব্যবসায়ীদের জন্য ভালো ব্যবসায়ীরা নিরুৎসাহিত হচ্ছেন। আর এদের নানা রকম সুযোগ-সুবিধা দিয়ে অবৈধ পেয়ে রাষ্ট্রীয় সম্পদ নষ্ট করায় সহযোগিতা করছে তারেক জিয়ার সরকার। এমনটাই মনে করছেন সচেতন নাগরিকরা।


 | আজকের তারিখঃ বঙ্গাব্দ